

Adriana Marinelli e Ludymila Siqueira
Goiânia – A morte de alguém próximo impõe à família a difícil tarefa de aprender a reorganizar a vida na ausência de quem partiu. Quando, em meio ao luto, surgem também questões financeiras que não estavam previstas, o peso da perda pode ganhar uma dimensão ainda mais difícil de administrar. Foi o que aconteceu com o contador Tiago Zotarelli, morador de Goiânia, após a morte da mãe, em fevereiro de 2025, depois de uma luta contra o câncer. Filho único, Tiago havia sido nomeado pela Justiça curador da mãe, que, em razão de um tumor no cérebro, já não tinha condições de administrar os próprios assuntos financeiros e civis.
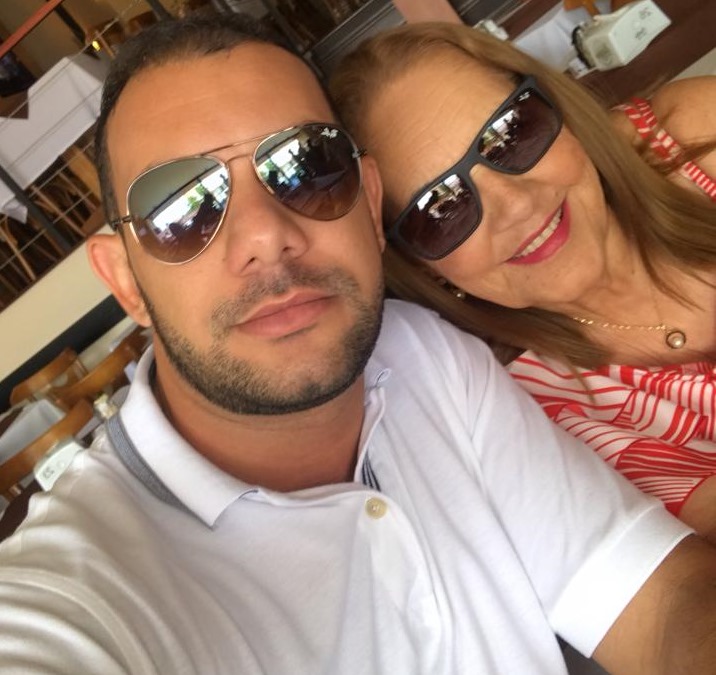 Tiago ao lado da mãe (Foto: álbum de família)
Foi ao organizar as contas que Tiago se deparou com uma situação que poderia ter se convertido em um problema financeiro ainda maior. “Olhei as contas bancárias da minha mãe e identifiquei 12 empréstimos ativos, todos ligados à aposentadoria. Quando eu consegui acessar os contratos, vi que dois tinham seguro prestamista. Os outros não. Aí eu tive que correr atrás para quitar”, relata. Os dois empréstimos com seguro prestamista somavam cerca de R$ 10 mil, valor integralmente quitado pela seguradora após a morte da contratante. “Foi um alívio financeiro naquele momento já tão difícil por outros motivos”, relata Tiago.
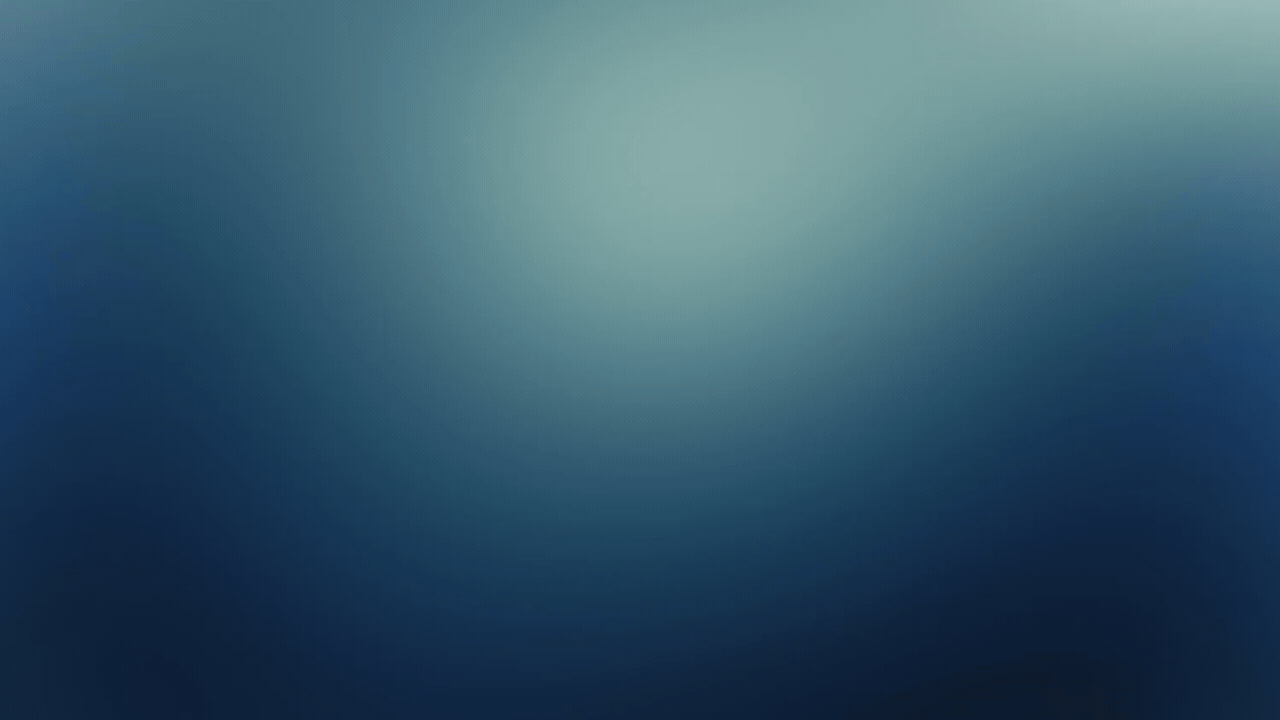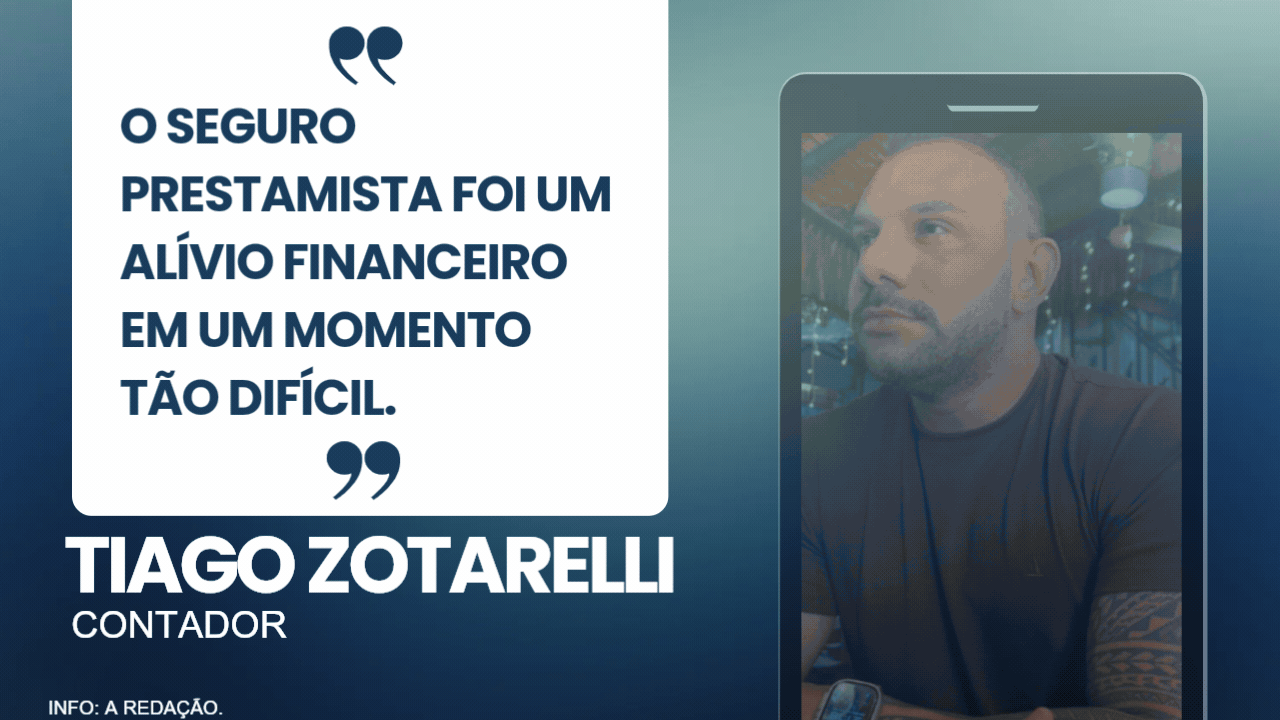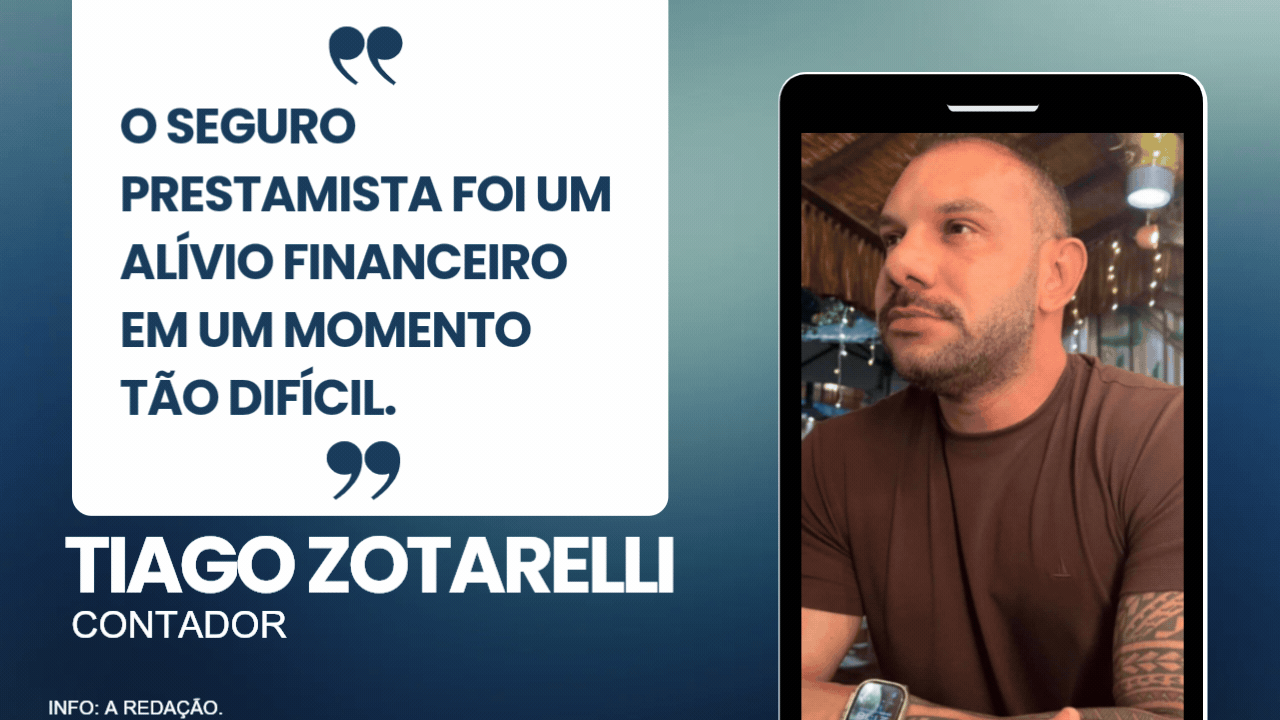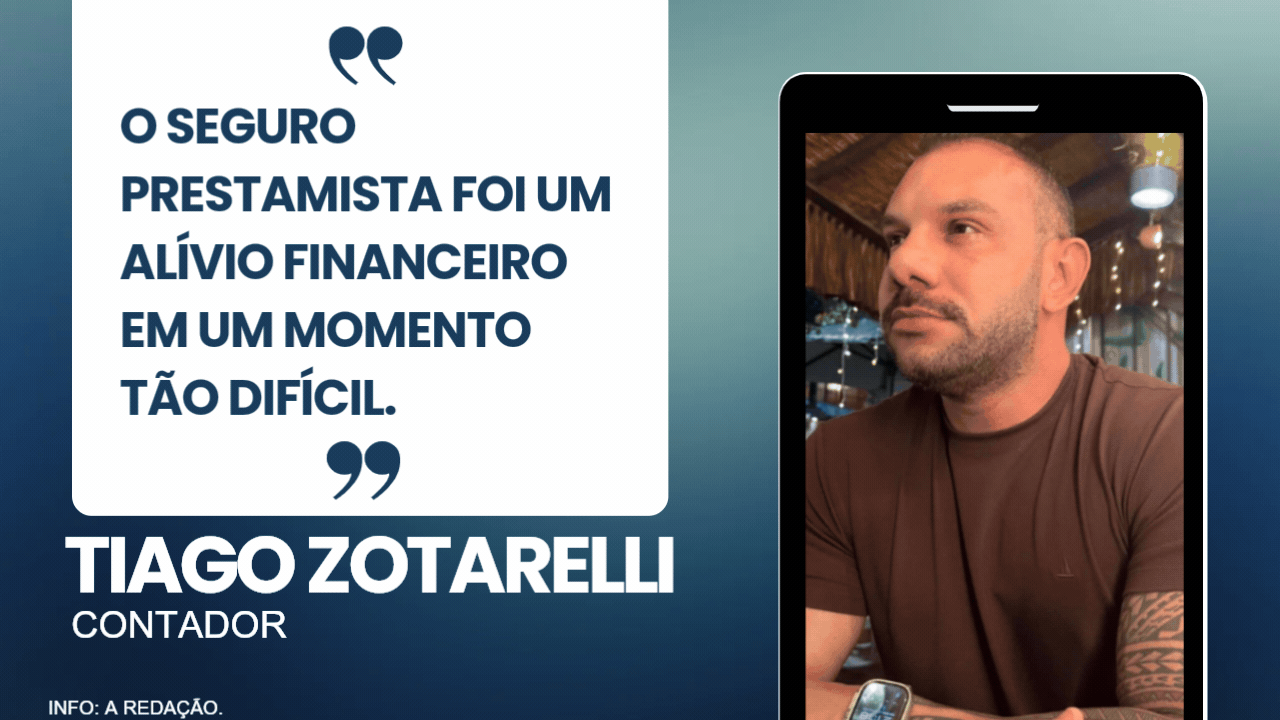
O contador explica que a proteção é contratada mediante um custo adicional no financiamento ou empréstimo, mas avalia que, diante das circunstâncias enfrentadas, o benefício poderia ter sido igualmente importante nos demais contratos firmados pela mãe. A experiência, segundo ele, evidenciou o peso que uma cobertura dessa natureza pode ter para as famílias em momentos de vulnerabilidade. “Uma pena minha mãe não ter incluído o prestamista para todos os empréstimos ou para a maioria”, acrescenta.
 O seguro prestamista pode permanecer praticamente invisível durante o período de vigência do empréstimo, até o momento em que um imprevisto transforma a proteção contratada em um mecanismo de amparo financeiro. Trata-se de uma modalidade de proteção financeira destinada a garantir, conforme as condições previstas na apólice, a quitação ou a redução de uma dívida diante de determinados imprevistos envolvendo o contratante. É o que explica o presidente do Sindicato dos Corretores de Seguros de Goiás (Sincor-GO) e vice-presidente Administrativo da Federação Nacional dos Corretores de Seguros Privados e de Resseguros, de Capitalização e de Previdência Privada (Fenacor), Vinícius Porto. “O seguro prestamista é uma proteção vinculada a uma operação de crédito, seja financiamento de imóveis e veículos, empréstimo, consignado ou compra parcelada, por exemplo. Ele não é um seguro ‘avulso’. Ele está atrelado ao contrato de dívida e serve para quitar ou amortizar o saldo devedor caso o titular seja atingido por um evento coberto”, explica.
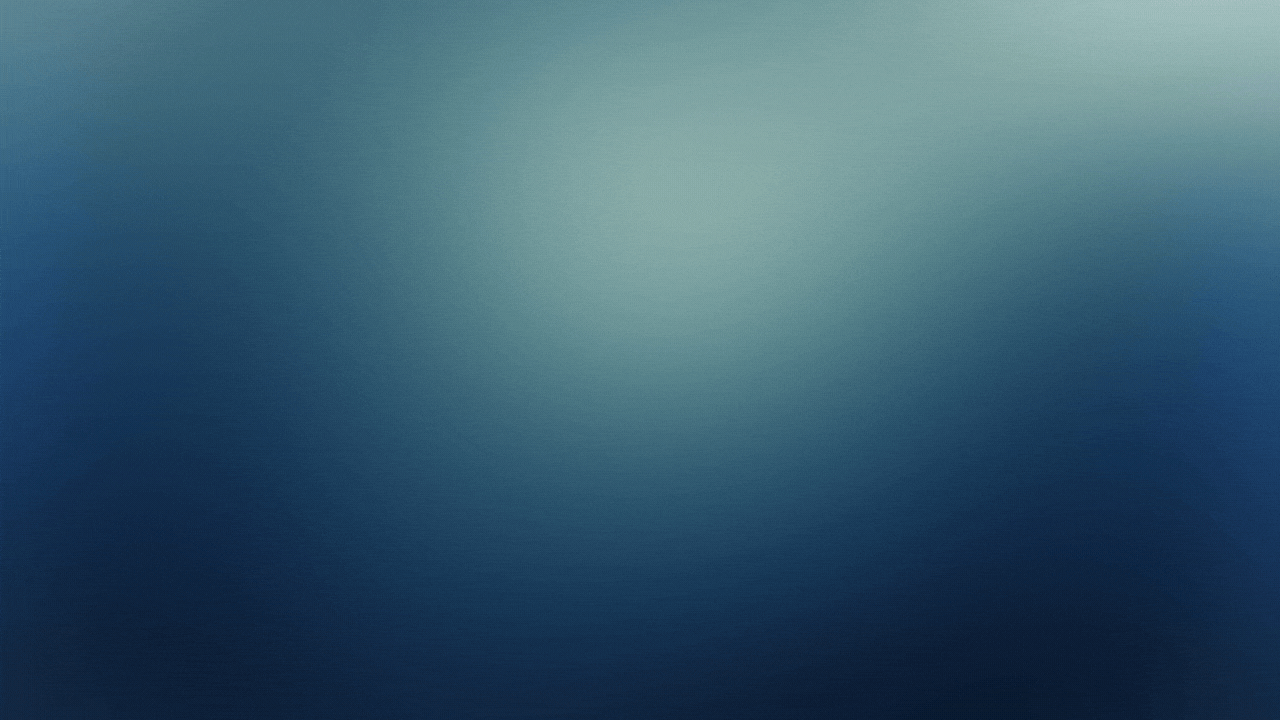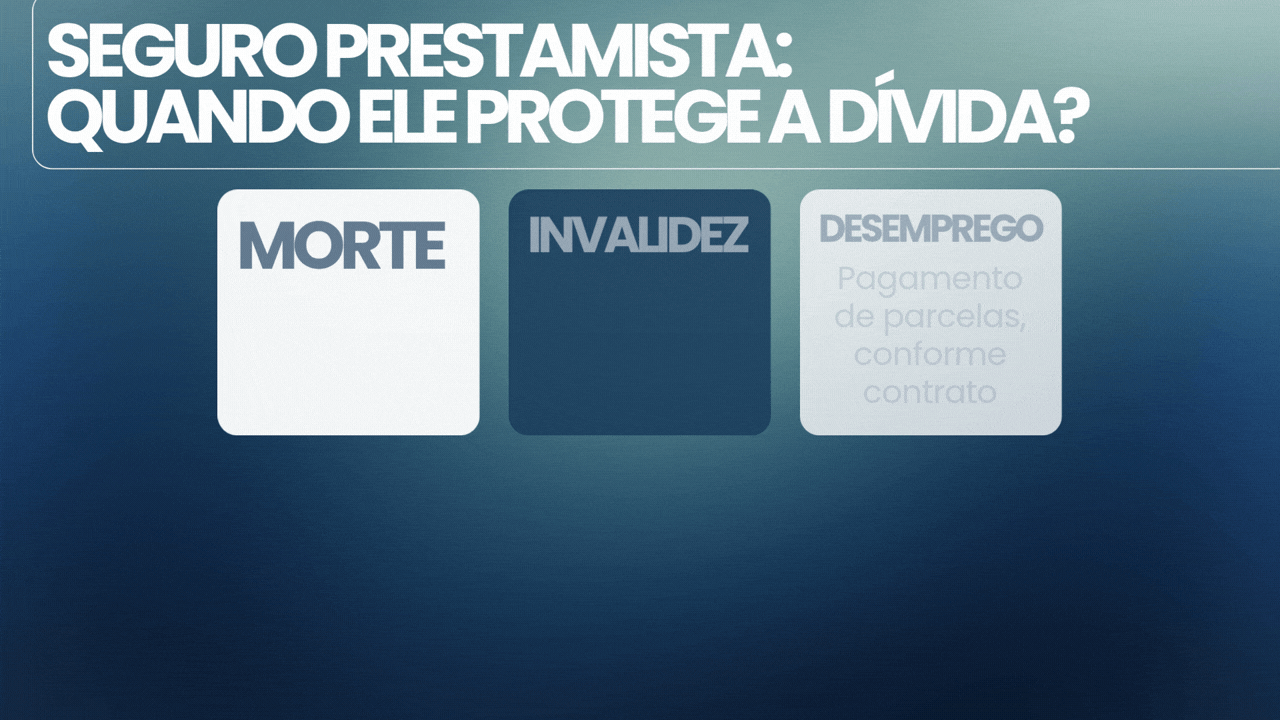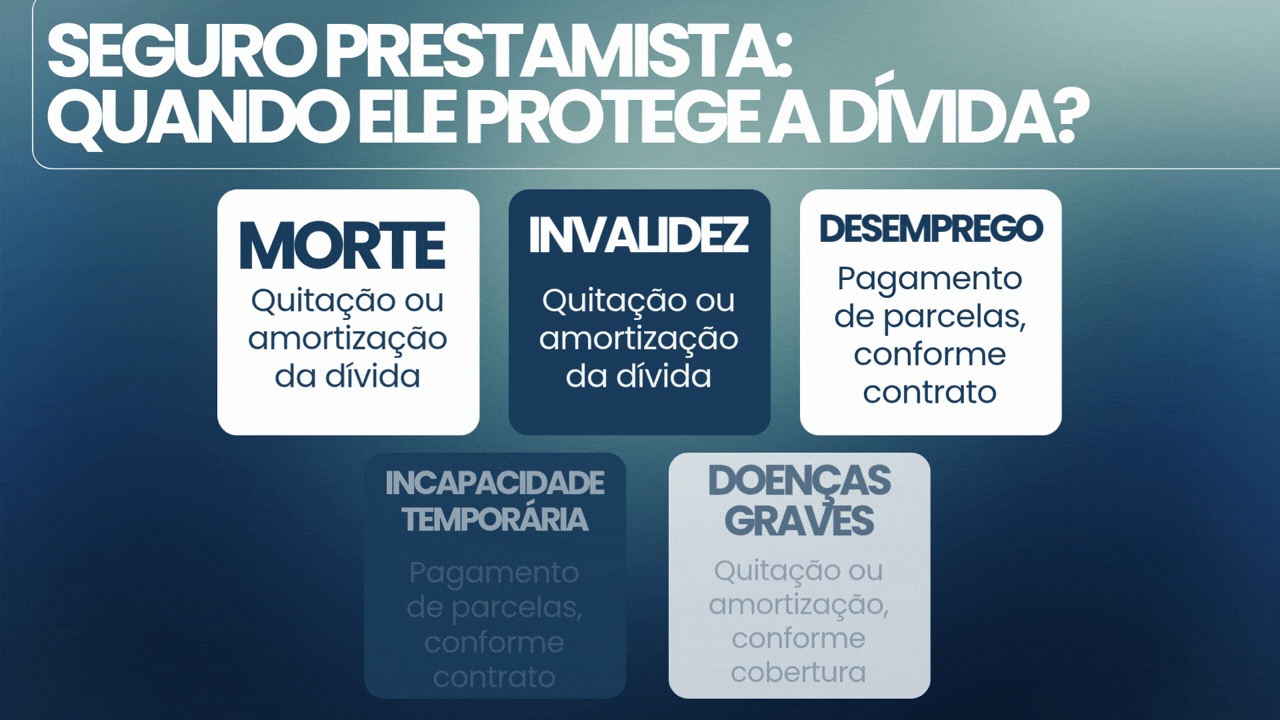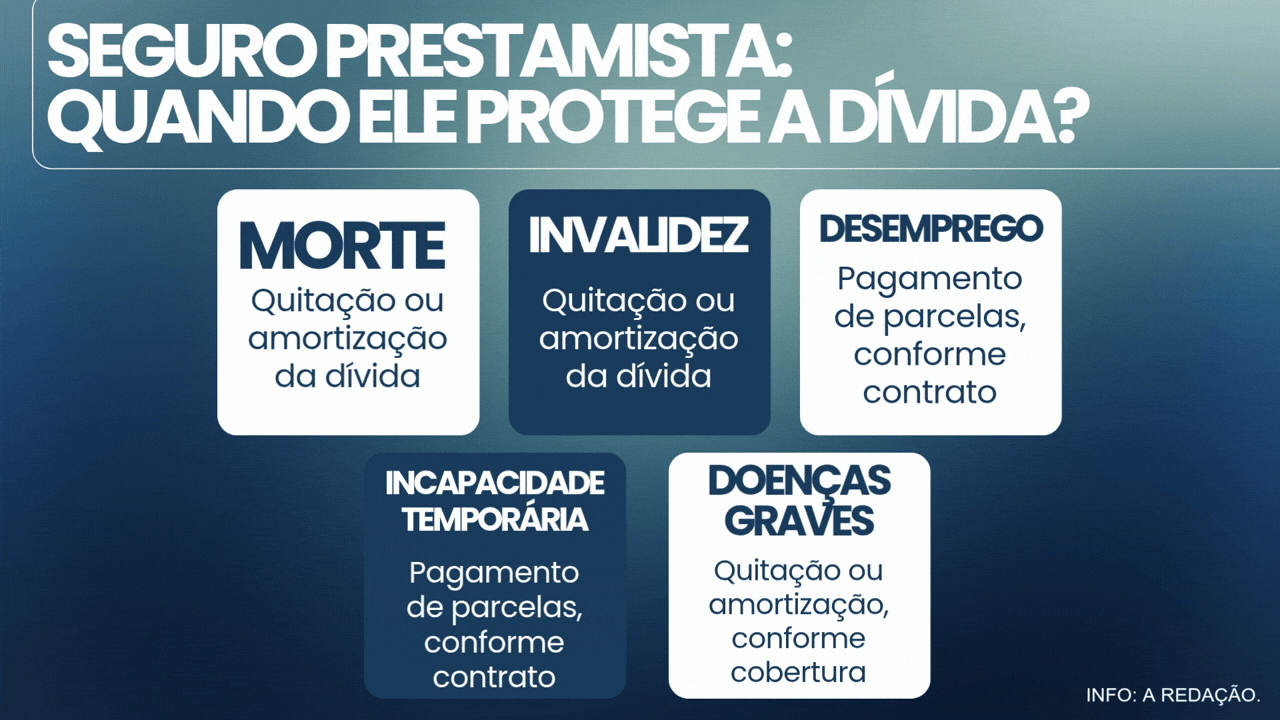
Entre as coberturas possíveis estão morte e invalidez, além de situações como desemprego involuntário ou perda de renda, incapacidade temporária e doenças graves, dependendo das condições contratadas. A contratação, no entanto, não é obrigatória. “O seguro atua especificamente sobre a obrigação financeira à qual está vinculado”, reforça o representante do Sincor-GO.
 Os números mostram que o seguro prestamista já ocupa um espaço relevante no mercado goiano. Só no primeiro semestre de 2026, as seguradoras goianas arrecadaram R$ 376,3 milhões com esse tipo de cobertura, crescimento de 26,4% em relação aos primeiros seis meses de 2025. O Estado ficou na oitava posição entre as unidades da Federação em arrecadação no período.
Na outra ponta da operação, os pagamentos também cresceram. Entre janeiro e junho, foram R$ 44,2 milhões em indenizações de seguros prestamistas em Goiás, alta de 45,5% na comparação anual. Com esse resultado, o Estado também aparece na oitava posição nacional em indenizações.
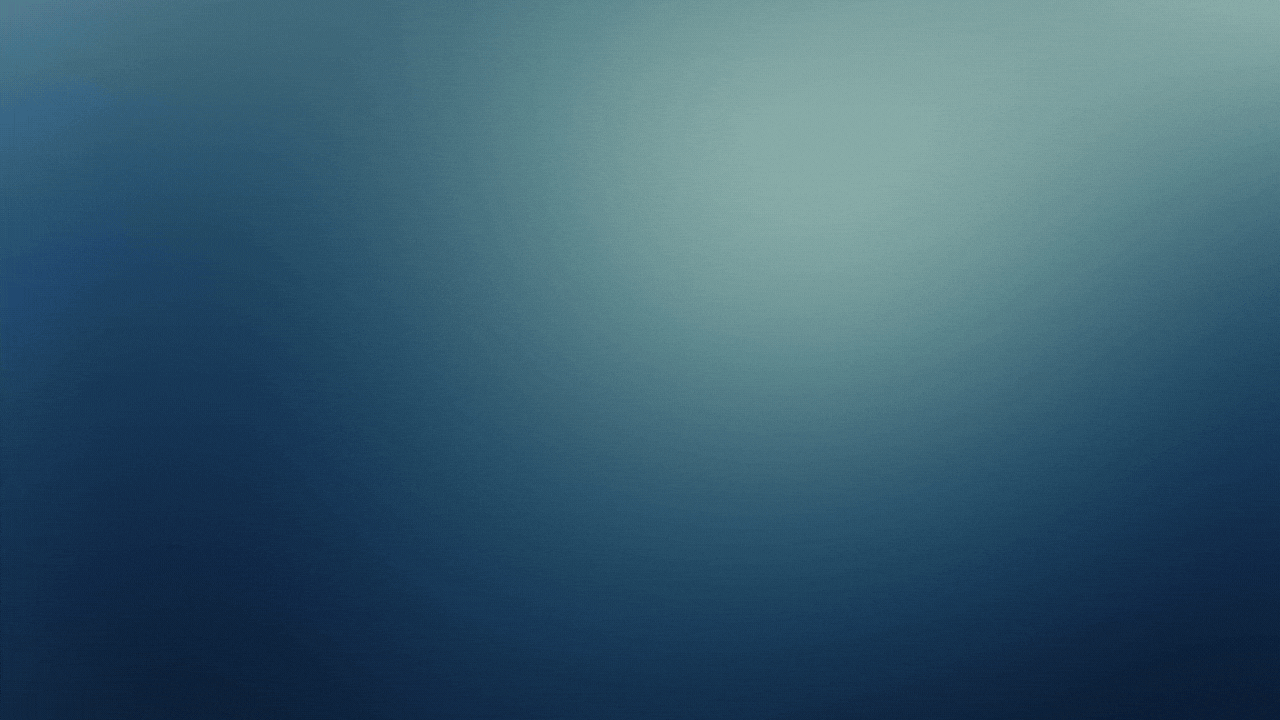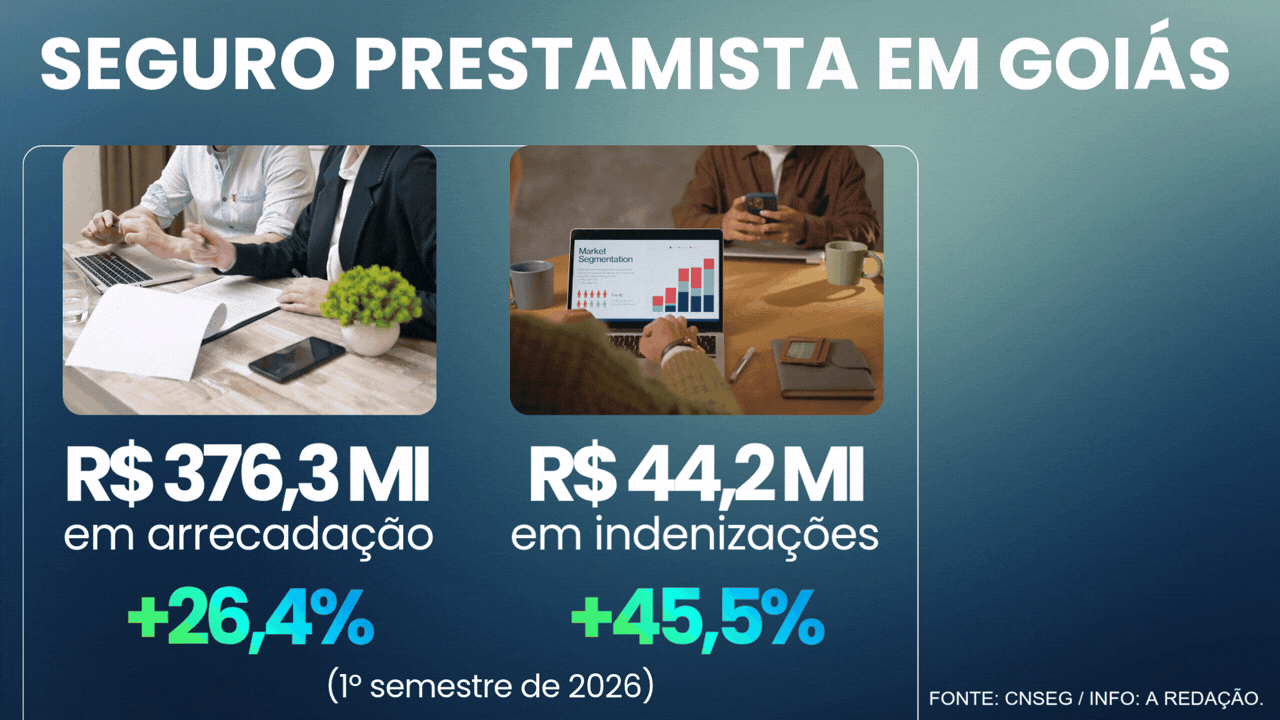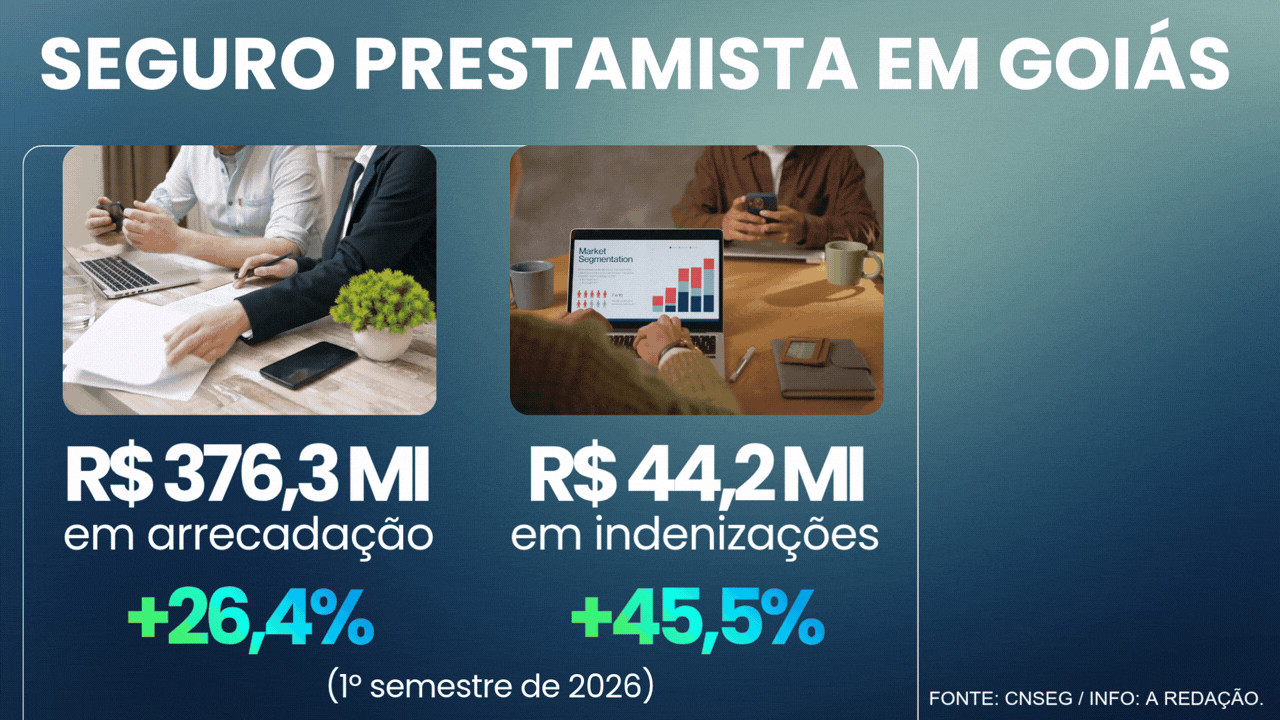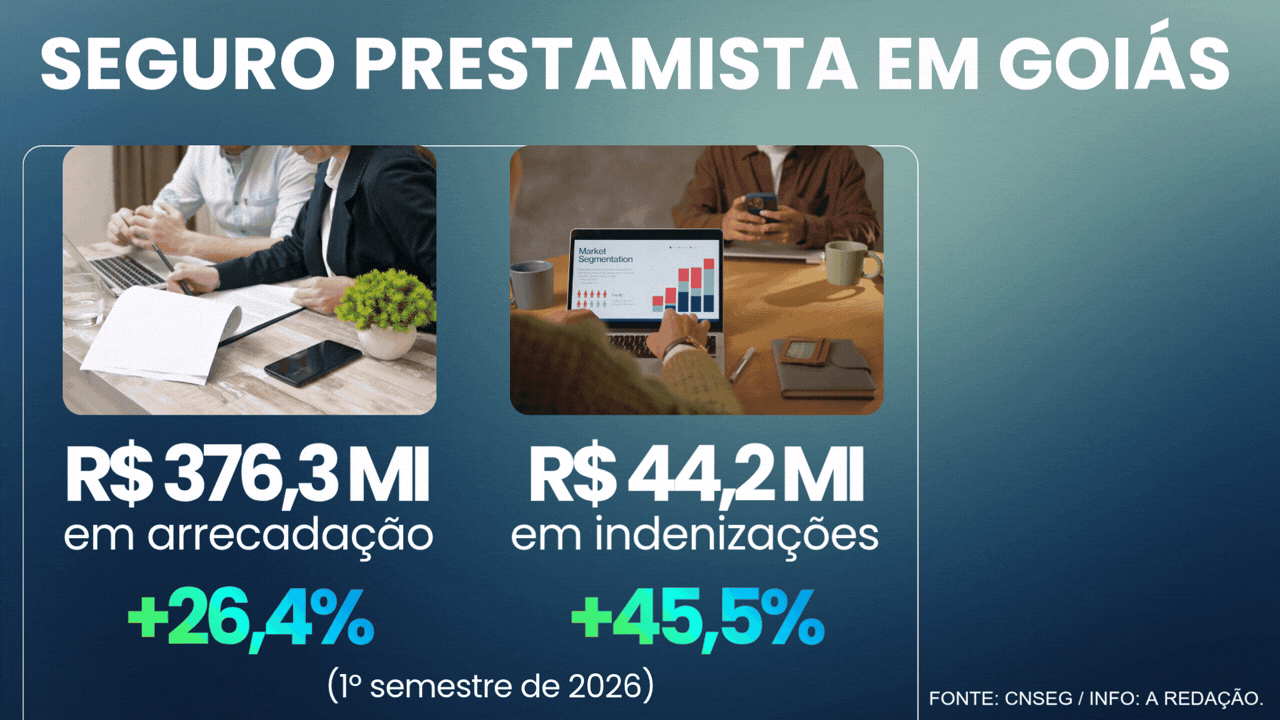
Os dados da Confederação Nacional das Seguradoras (CNseg) mostram que as indenizações cresceram 45,5% no período, avanço 19,1 pontos percentuais superior ao da arrecadação.
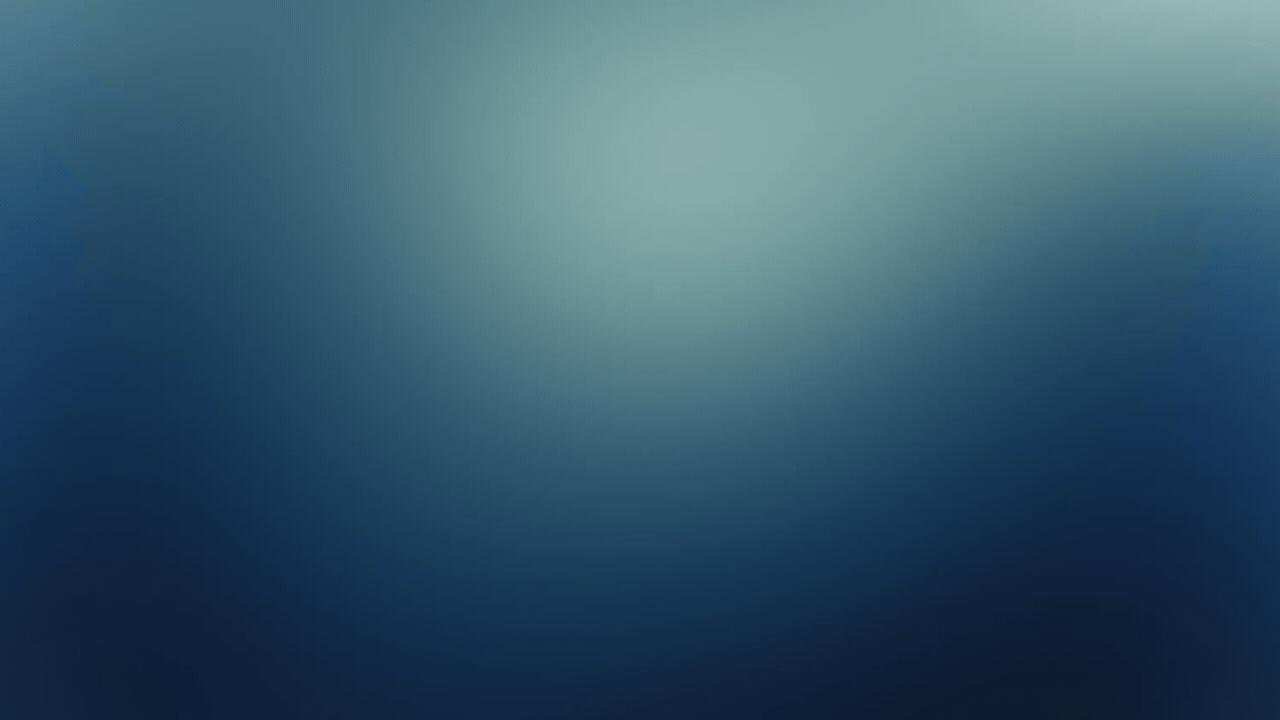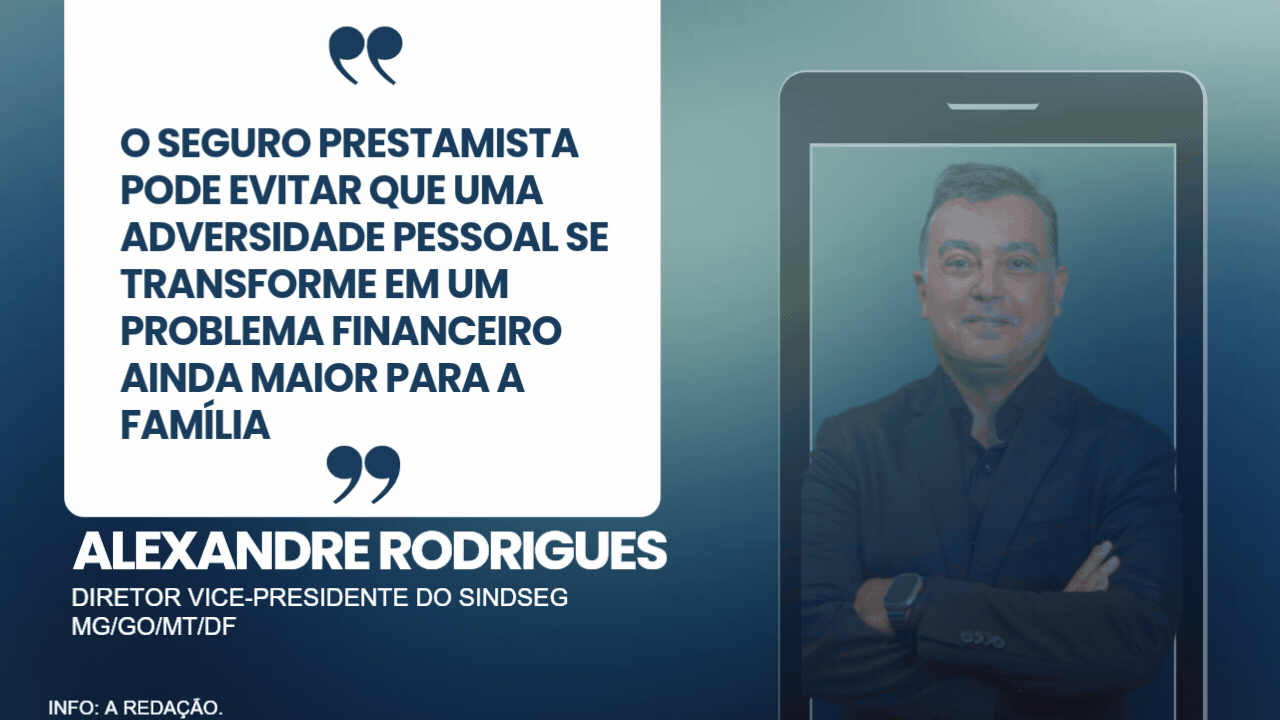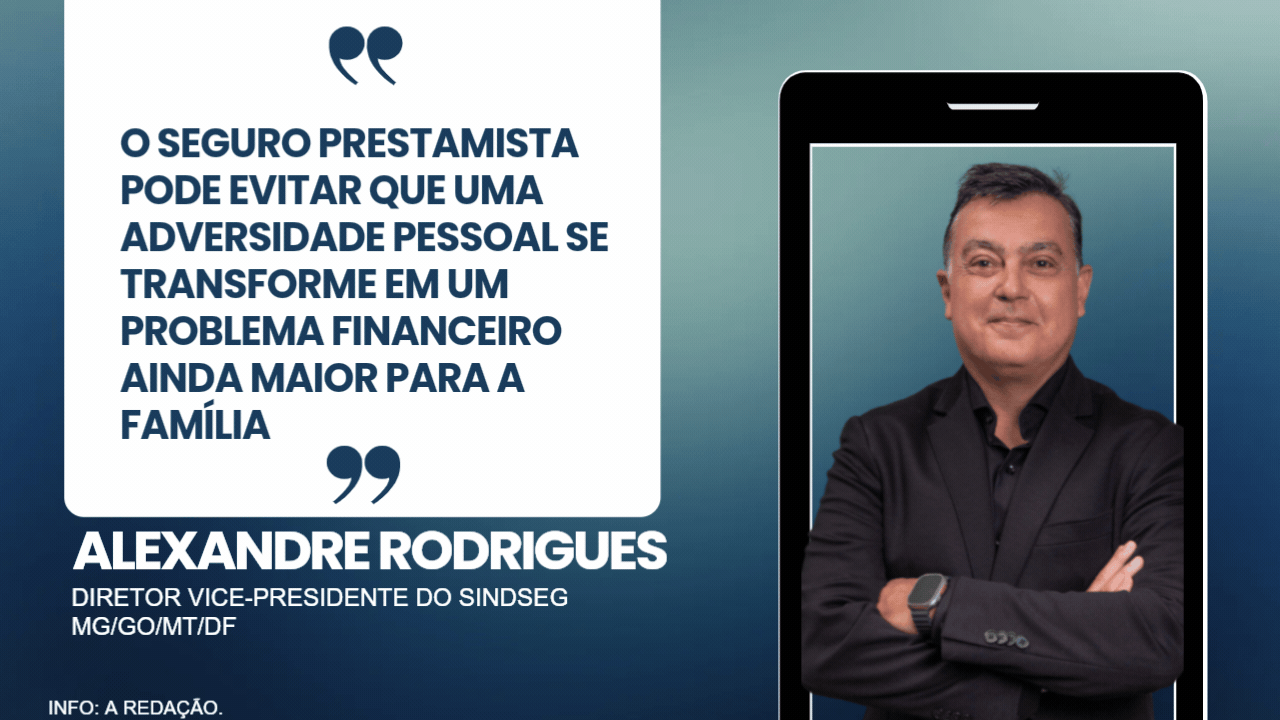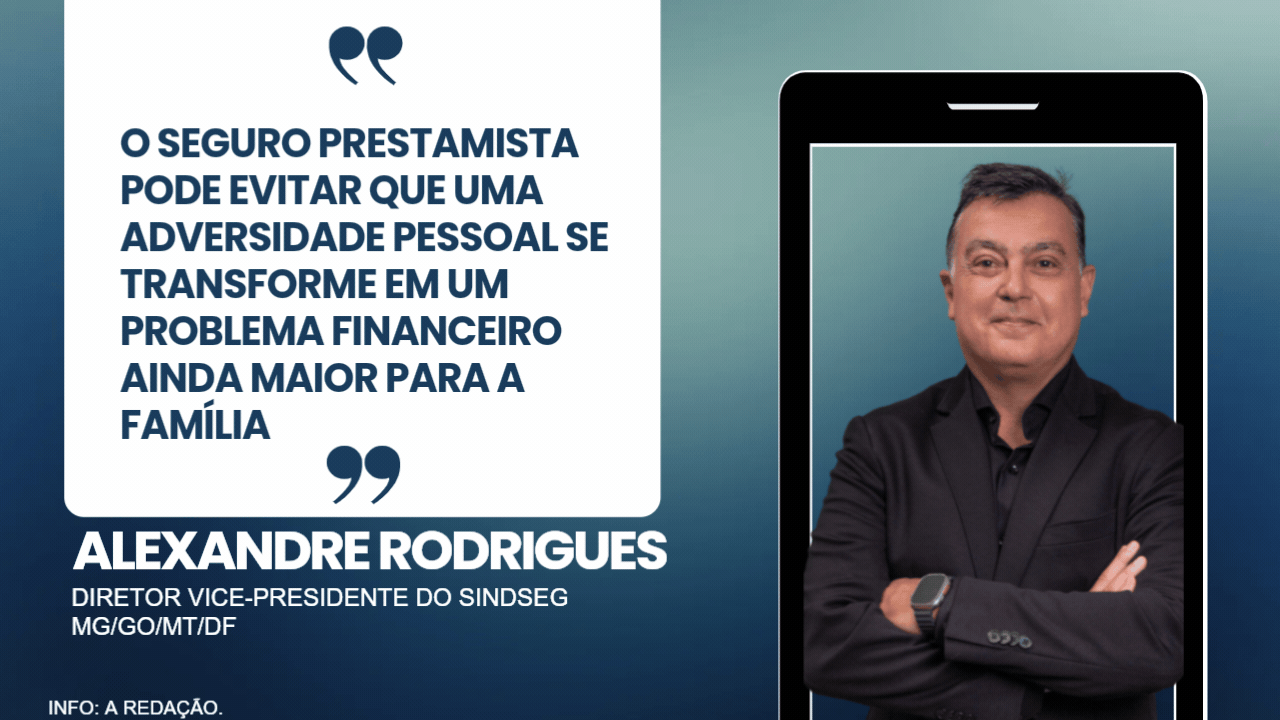
“O seguro prestamista não substitui a contratação responsável de crédito, mas atua como uma rede de proteção quando um acontecimento inesperado compromete a capacidade de pagamento. Em um ambiente de maior endividamento, essa proteção pode evitar que uma adversidade pessoal se transforme em um problema financeiro ainda maior para a família”, afirma Alexandre Rodrigues Moreira, diretor Vice-presidente do SINDSEG MG/GO/MT/DF.
O endividamento das famílias brasileiras, inclusive, alcançou níveis elevados. Em julho, 82% das famílias declararam possuir dívidas a vencer, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), sexto recorde consecutivo da série histórica. No mesmo mês, 19% das famílias tinham mais da metade da renda comprometida com o pagamento de dívidas, enquanto o comprometimento médio da renda entre os consumidores endividados era de 29,5%.
A alta das indenizações não permite concluir, isoladamente, que houve aumento dos sinistros. Segundo Vinícius Porto, o resultado pode refletir tanto a ocorrência de mais eventos cobertos quanto o amadurecimento de carteiras antigas e o maior conhecimento dos consumidores sobre a cobertura. “Ou ainda o amadurecimento de carteiras contratadas anteriormente e o maior conhecimento dos consumidores sobre a possibilidade de acionar a proteção”, complementa.
 Para o consumidor, o crescimento do mercado também reforça a importância de entender exatamente o que está sendo contratado. Vinícius Porto, que presidente o Sincor em Goiás, recomenda atenção a pontos que podem fazer diferença no momento de um eventual sinistro. “O consumidor deve verificar se a adesão é opcional, quais situações estão cobertas, o valor máximo previsto para quitação ou amortização, o período de vigência e as exclusões, além dos procedimentos e documentos exigidos para pedir a indenização”, orienta.
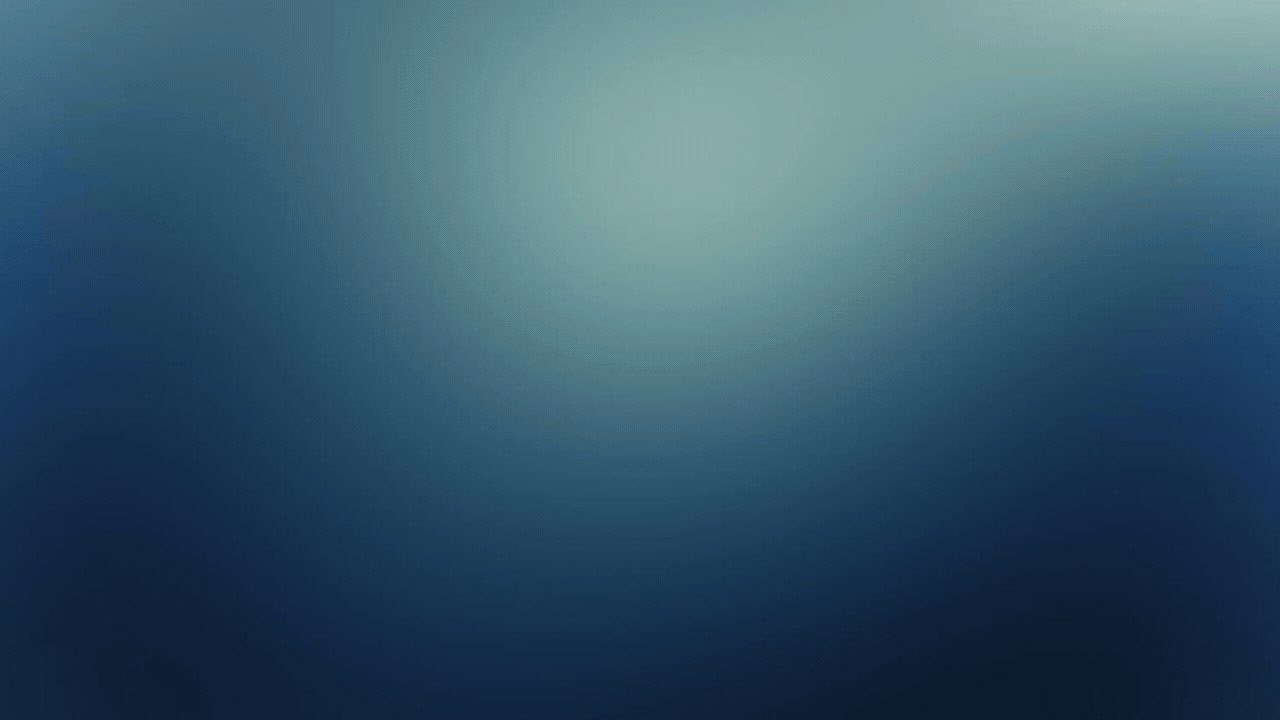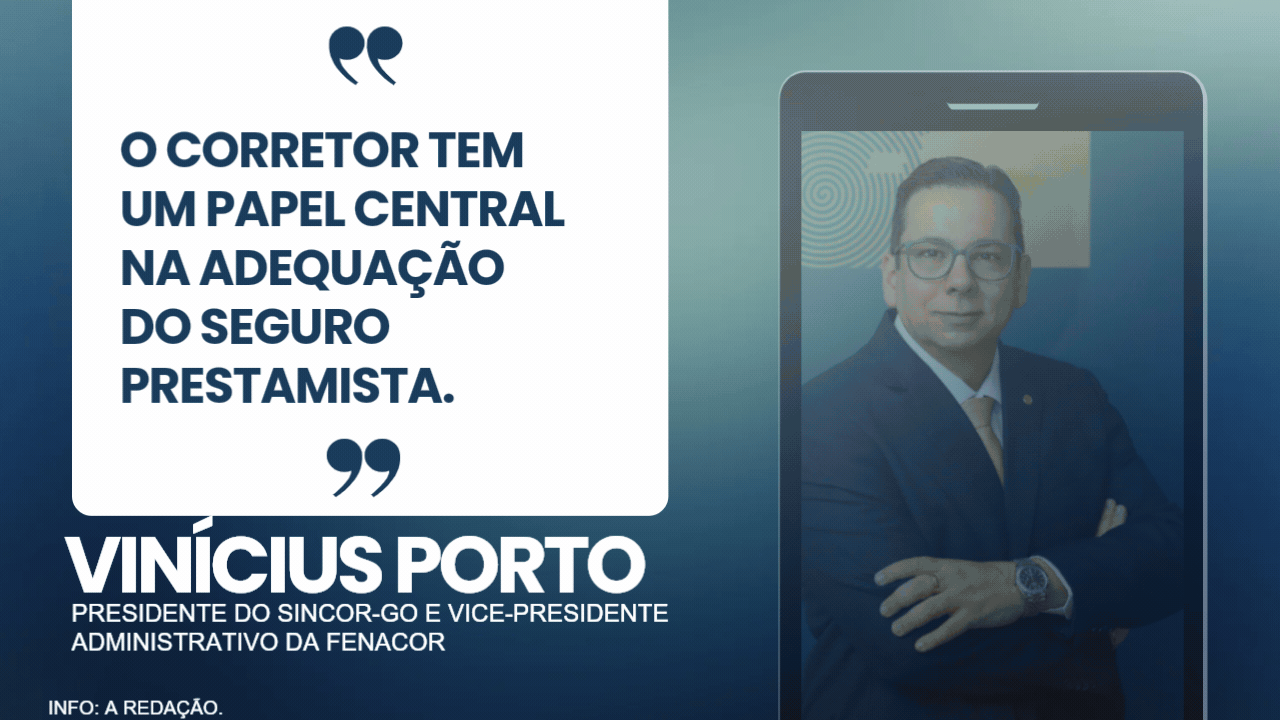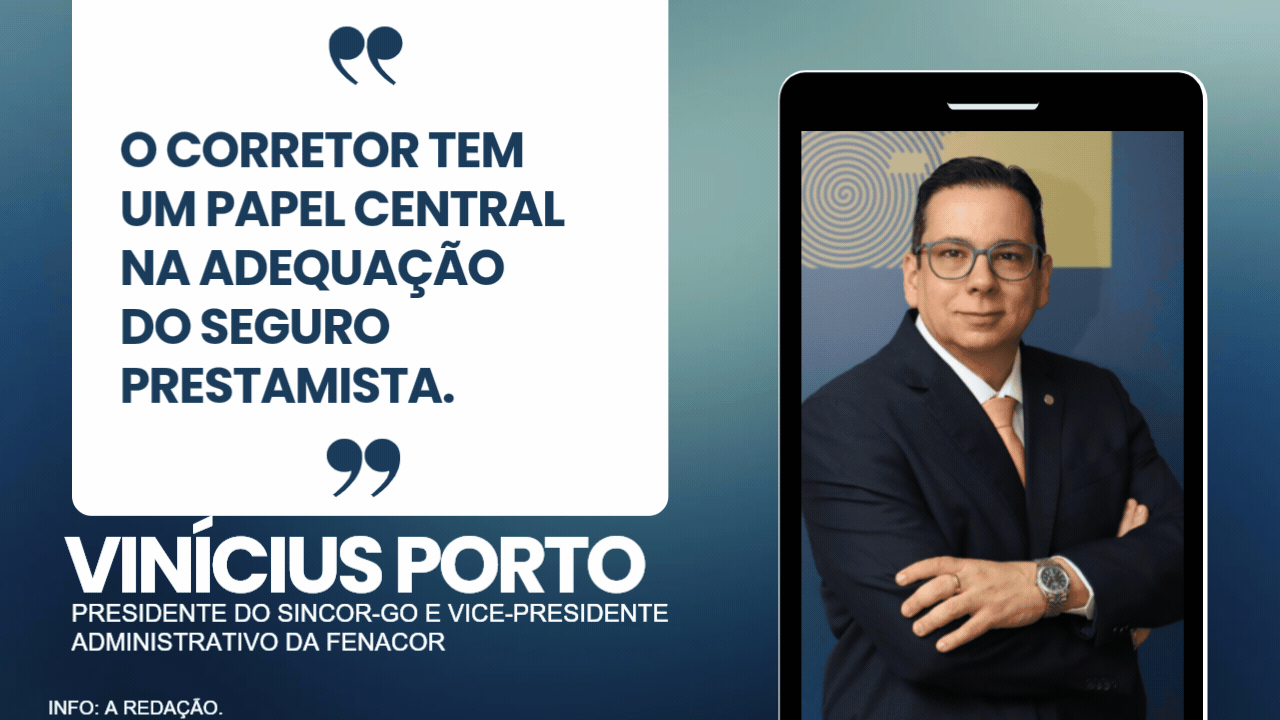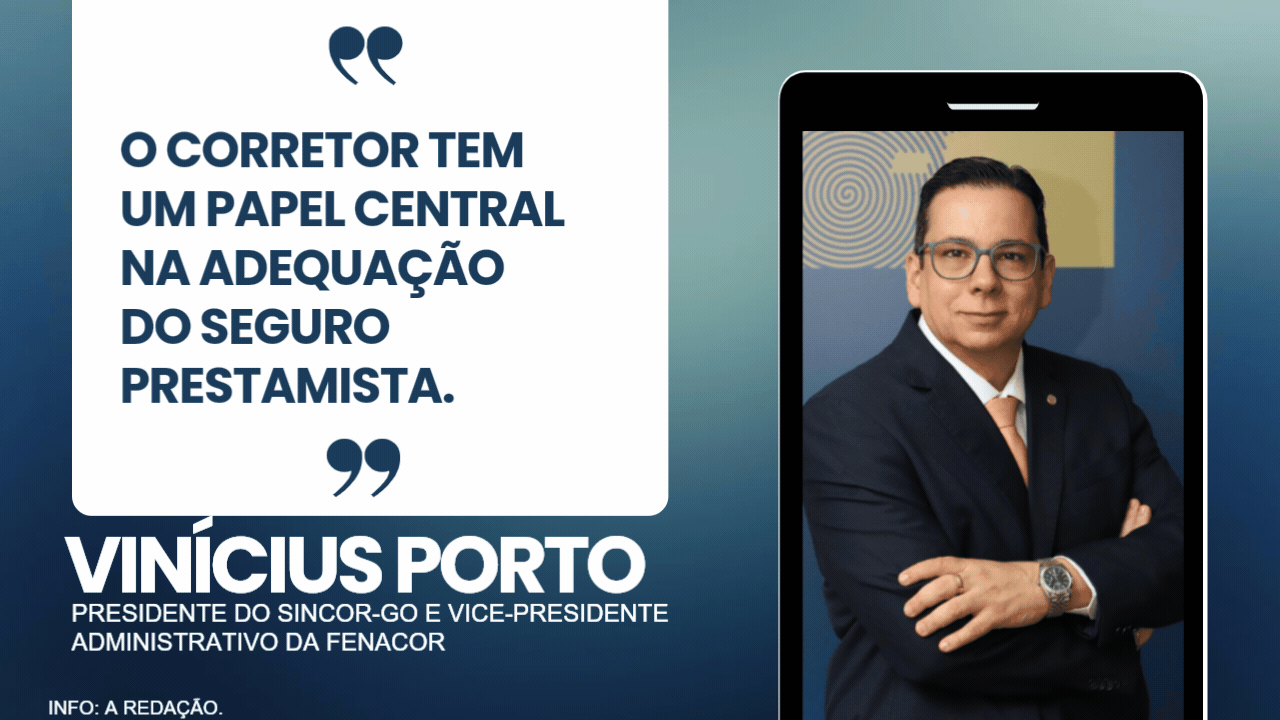
Em um cenário que pode se mostrar burocrático para muitos, o corretor de seguros se faz extremamente necessário no momento da contratação, principalmente para ajudar o consumidor a entender o alcance da proteção. Para Vinícius Porto, uma das principais funções desse profissional é verificar se o seguro oferecido está de acordo com a realidade financeira do contratante. “O corretor tem um papel central na adequação do seguro. É preciso verificar se a cobertura contratada, considerando valor, prazo e eventos cobertos, corresponde ao perfil de renda e ao valor real da dívida do cliente”, explica.
 Segundo ele, é comum que o prestamista seja incluído no processo de contratação de uma operação de crédito sem que o consumidor se aprofunde nas condições da apólice. “Muita gente contrata no automático, junto com o financiamento, sem comparar ou entender exatamente o que está sendo contratado”, afirma.
A orientação, portanto, é que o consumidor não se limite a saber se existe ou não um seguro associado à dívida. É necessário conhecer os riscos efetivamente cobertos e as situações que podem impedir o pagamento da indenização. “Doenças preexistentes, prazos de carência, categorias de invalidez cobertas e situações de desemprego, que às vezes contemplam apenas trabalhadores com carteira assinada e não autônomos, variam muito entre as apólices”, destaca Porto.
O corretor também pode atuar na explicação dos procedimentos necessários caso o seguro precise ser acionado. “É importante que o cliente saiba quais documentos serão exigidos, qual é o prazo para acionar a cobertura e como a indenização será aplicada, se para a quitação total da dívida ou para uma amortização parcial”, completa o porta-voz do Sincor-GO, que destaca que entre os erros mais comuns está a falta de atenção ao certificado individual e às condições do seguro. “Não ler e, por isso, não saber que a adesão muitas vezes é opcional. Não verificar o teto de cobertura em relação ao saldo devedor, e não entender as exclusões antes de precisar acionar o seguro”, acrescenta.
Com o intuito de manter os corretores de seguros atualizados e preparados para oferecer a melhor orientação e abordagem aos clientes, a Escola de Negócios e Seguros (ENS) oferece cursos de capacitação, inclusive opções gratuitas. Entre os cursos ofertados estão Iniciação em Seguros, Rotinas Operacionais para Corretoras de Seguros e Regulação de Sinistros para Corretores de Seguros. Os conteúdos envolvem desde aspectos técnicos e operacionais até relacionamento com clientes, comunicação, estratégias comerciais e presença digital. Uma boa orientação e também a atenção às condições do contrato podem fazer diferença justamente no momento em que a proteção deixa de ser só uma previsão contratual e passa a ser necessária. Foi assim com o vendedor Rafael Assis Mendes, morador de Aparecida de Goiânia, que comprou, em janeiro de 2025, uma motocicleta por R$ 14 mil para facilitar a rotina e ampliar as possibilidades de trabalho. Parte do valor foi financiada e, quando foi surpreendido por uma demissão da loja de eletrodomésticos onde trabalhava com carteira assinada, ainda restavam aproximadamente R$ 8 mil do saldo devedor.
Sem renda fixa em razão da demissão, Rafael passou a ter dificuldade para honrar o pagamento das parcelas do financiamento. “Na hora de fazer o financiamento, eu pensei em não colocar o seguro porque aumentava um pouco a parcela. Mas era um valor que não pesava tanto e achei mais prudente contratar. Depois que perdi o emprego, vi que foi uma das melhores decisões que tomei”, afirma. Com a situação prevista no contrato, o seguro quitou os cerca de R$ 8 mil que ainda restavam do financiamento da motocicleta.
Hoje, Rafael já voltou ao mercado formal de trabalho. Depois de um período trabalhando como entregador de aplicativo em Aparecida de Goiânia, conseguiu uma vaga formal como vendedor em uma loja de produtos esportivos instalada em um shopping da cidade. A motocicleta, agora quitada, também ganhou uma nova função no orçamento. “Quando não estou trabalhando na loja, ainda posso fazer entregas e conseguir uma renda extra. Foi uma proteção que acabou me ajudando duas vezes”, comemora.
 Quando o assunto é seguro prestamista, as perspectivas para os próximos anos são de expansão. No cenário nacional, o prestamista responde por cerca de 28% da arrecadação dos seguros de pessoas, segundo dados da Federação Nacional de Previdência Privada e Vida (Fenaprevi) em parceria com a Confederação Nacional das Empresas de Seguros (CNseg).
Para 2026, a expectativa é que esse espaço se amplie ainda mais. O setor projeta um crescimento superior a 10% no ano, com a cobertura de pessoas seguindo como um dos principais motores dessa expansão. Entre os fatores que devem sustentar esse avanço nos próximos anos estão a expansão do crédito consignado privado, o avanço da digitalização dos processos de contratação e o aumento da conscientização das famílias sobre a importância da proteção financeira diante de um cenário de endividamento persistente e, principalmente, diante das incertezas. “É melhor ter e não precisar do que precisar e não ter”, arremata o vendedor Rafael Assis.