

A Redação
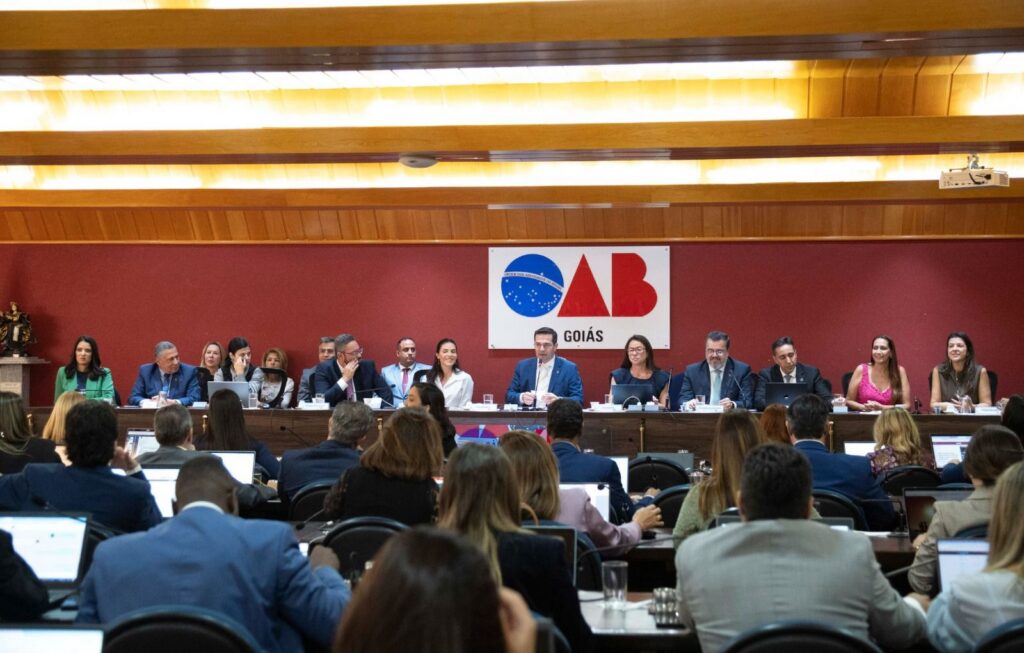
Goiânia – O Conselho Pleno da Ordem dos Advogados do Brasil – Seção Goiás (OAB-GO) autorizou o ajuizamento, pela Seccional Goiana, de ação para afastar a cobrança do Imposto de Renda Retido na Fonte (IRRF) sobre a distribuição de lucros e dividendos de advogados e sociedades de advocacia optantes pelo Simples Nacional, nesta segunda-feira (22/6).
A controvérsia teve início com a alteração da Lei nº 9.250/1995 pela Lei nº 15.270/2025, que passou a prever a retenção na fonte do IR, à alíquota de 10%, sobre o total dos valores pagos por uma mesma pessoa jurídica a uma mesma pessoa física residente, quando o montante mensal superar R$ 50.000,00.
Para a OAB-GO, ao instituir essa retenção sobre lucros distribuídos e incluí-los na tributação mínima de altas rendas, a nova lei desconsiderou o artigo 14 da Lei Complementar nº 123/2006, que concede isenção expressa do Imposto de Renda na fonte e na declaração de ajuste.
No voto condutor da conselheira Eléia Alvim Barbosa de Souza, acolhido pelo Pleno, foi apontado ainda que lei ordinária (LO) não pode alterar lei complementar (LC), além da existência de precedentes favoráveis no país, como a decisão obtida pela seccional do Rio Grande do Sul (OAB-RS) na Justiça Federal e a Ação Direta de Inconstitucionalidade (ADI) 7.917, ajuizada pelo Conselho Federal da OAB no Supremo Tribunal Federal (STF).
Defesa das garantias constitucionais
O presidente da OAB-GO, Rafael Lara Martins, destacou a importância de resguardar as conquistas normativas que viabilizam o exercício da advocacia. “Não podemos assistir passivamente ao esvaziamento de um regime simplificado que foi conquistado a duras penas para garantir a sobrevivência e o crescimento das sociedades de advogados. A imposição dessa retenção por meio de lei ordinária desrespeita a reserva de lei complementar prevista na nossa Constituição. A OAB de Goiás cumpre seu papel institucional indispensável ao levar esse debate ao Judiciário para assegurar a justiça fiscal aos nossos inscritos”, defendeu.
Eléia explicou que a iniciativa busca garantir estabilidade profissional e respeito à hierarquia das leis brasileiras. “A existência de decisões judiciais favoráveis e de discussões constitucionais em curso demonstra que o tema possui relevância jurídica e está longe de ser pacificado. Esses precedentes reforçam a plausibilidade da tese e evidenciam que há fundamentos consistentes para o controle judicial da nova disciplina legal”, apontou a relatora.
“A tese defendida sustenta que o tratamento tributário favorecido destinado às empresas optantes pelo Simples Nacional possui fundamento constitucional. Nesse contexto, uma lei ordinária não poderia restringir ou neutralizar benefícios estruturantes desse regime diferenciado. Caso a tese seja acolhida, haverá a preservação do tratamento assegurado às microempresas e empresas de pequeno porte”, acrescentou.
Análise técnica
Também responsável pela elaboração da peça jurídica, o presidente da Comissão de Direito Tributário (CDTrib) da OAB-GO, Adriano Dantas, explicou que, como a Constituição Federal reserva exclusivamente à lei complementar a disciplina do regime do Simples Nacional, “a imposição da cobrança por lei ordinária configura um claro vício de inconstitucionalidade formal”.
O presidente da comissão ainda destacou a legitimidade da OAB-GO para ajuizar um mandado de segurança coletivo para discutir o tema. “Essa via permite que a Seccional substitua processualmente os advogados e as sociedades de advocacia constituídas em Goiás, garantindo uma proteção ampla a toda a classe, sem gerar qualquer risco de ônus ou sucumbência aos profissionais beneficiados”, detalhou.
A matéria segue agora para a Procuradoria da Seccional, que avaliará a via processual mais adequada para a propositura da ação.