

A Redação
Goiânia – Em meio a um contexto em que instituições do Sistema Financeiro Nacional são liquidadas e ganham destaque negativo em manchetes de jornais, o sistema cooperativo de crédito brasileiro se fortalece cada vez mais por sua confiabilidade. Essa segurança está diretamente relacionada à força de seus sistemas organizados, à capacidade de atuação conjunta e à responsabilidade com que administram os recursos de milhões de brasileiros.
Os números demonstram a dimensão alcançada por esse modelo. Em 2025, o Sicoob encerrou o exercício com R$ 430,1 bilhões em ativos e 9,7 milhões de cooperados. O Sicredi alcançou R$ 455 bilhões em ativos. A Unicred registrou R$ 35 bilhões em ativos, enquanto o Sistema Ailos chegou a R$28,6 bilhões. A Cresol, por sua vez, reúne mais de um milhão de cooperados e se destaca pelo atendimento a diferentes segmentos da economia, especialmente pequenos negócios e agricultura familiar.
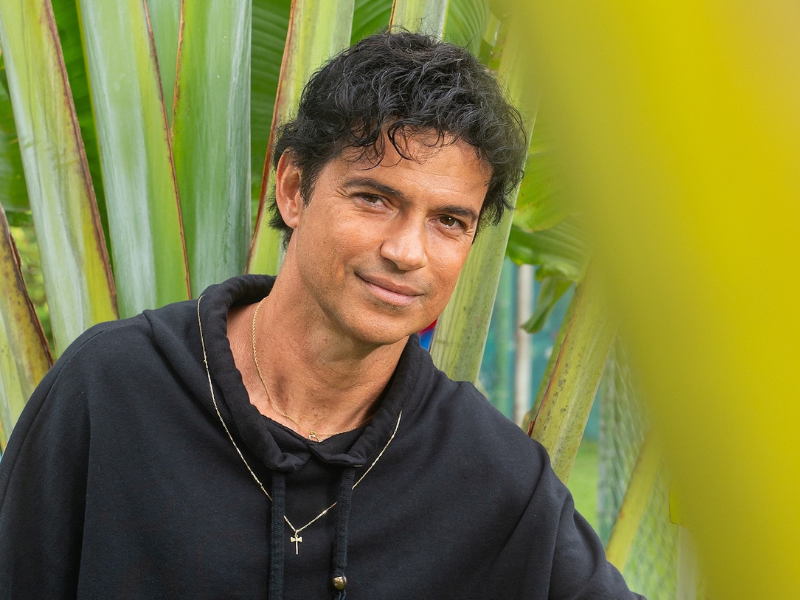
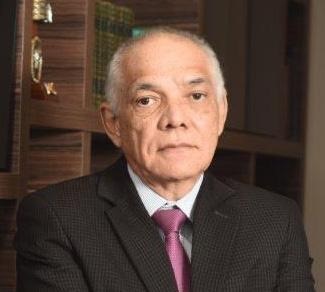
Para Luís Alberto Pereira, presidente do Sistema OCB/GO, essa robustez é possível devido à atuação das centrais que congregam as cooperativas de crédito. Elas também são cooperativas, mas de segundo grau, e reúnem outras, as chamadas singulares, com o objetivo de dar suporte administrativo, tecnológico, operacional e de gestão de riscos às cooperativas filiadas.
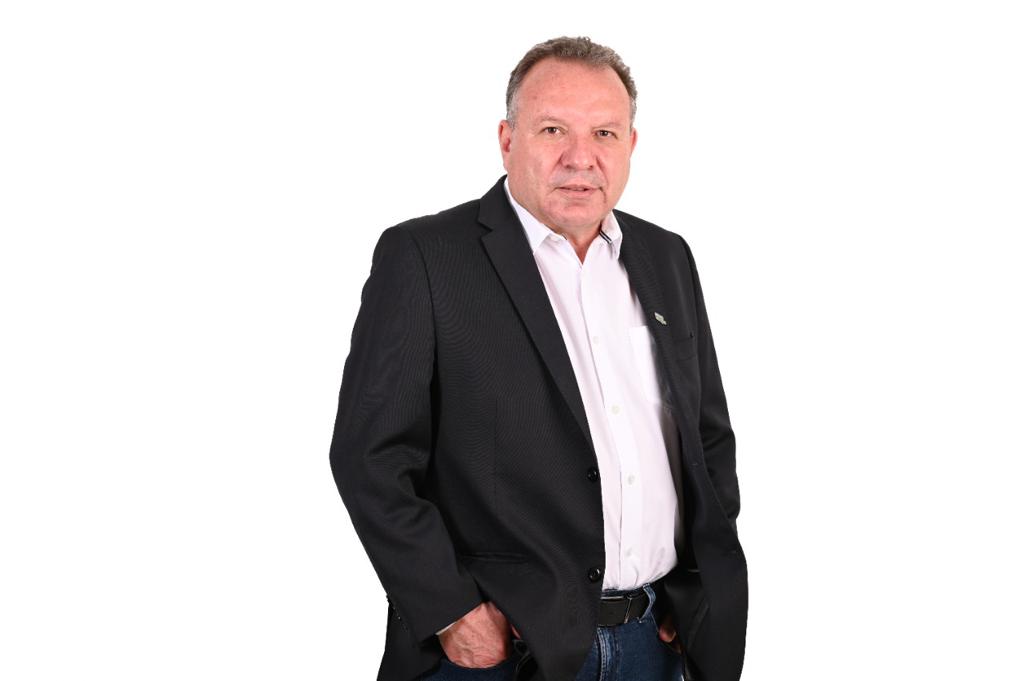 Luís Alberto Pereira, presidente do Sistema OCB-GO
“Uma cooperativa que está inserida num sistema robusto tem o suporte necessário em diversas áreas. A central pode ser considerada o primeiro nível de fiscalização que a cooperativa tem, atuando como uma espécie de auxiliar do Banco Central. Além disso, uma cooperativa que apresenta problemas não chega a fechar ou ser liquidada, o que seria muito ruim para os cooperados, que poderiam perder parte dos seus recursos, já que o sistema absorve suas obrigações.”
Mecanismos de segurança
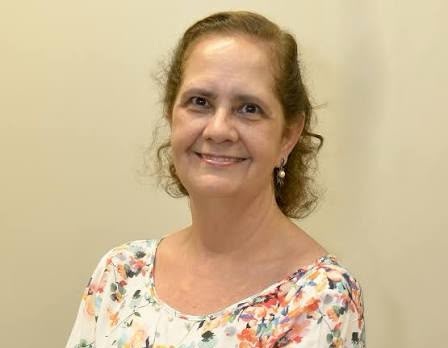
A proteção dos recursos dos cooperados é resultado de um conjunto de mecanismos que atuam de forma complementar. A segurança é construída a partir de uma gestão responsável, de controles consistentes, de supervisão efetiva e de instrumentos específicos de proteção. Para Marcelo Baiocchi Carneiro, presidente do Conselho de Administração do Sicoob Nova Central, a atuação das centrais contribui para o acompanhamento contínuo das cooperativas.
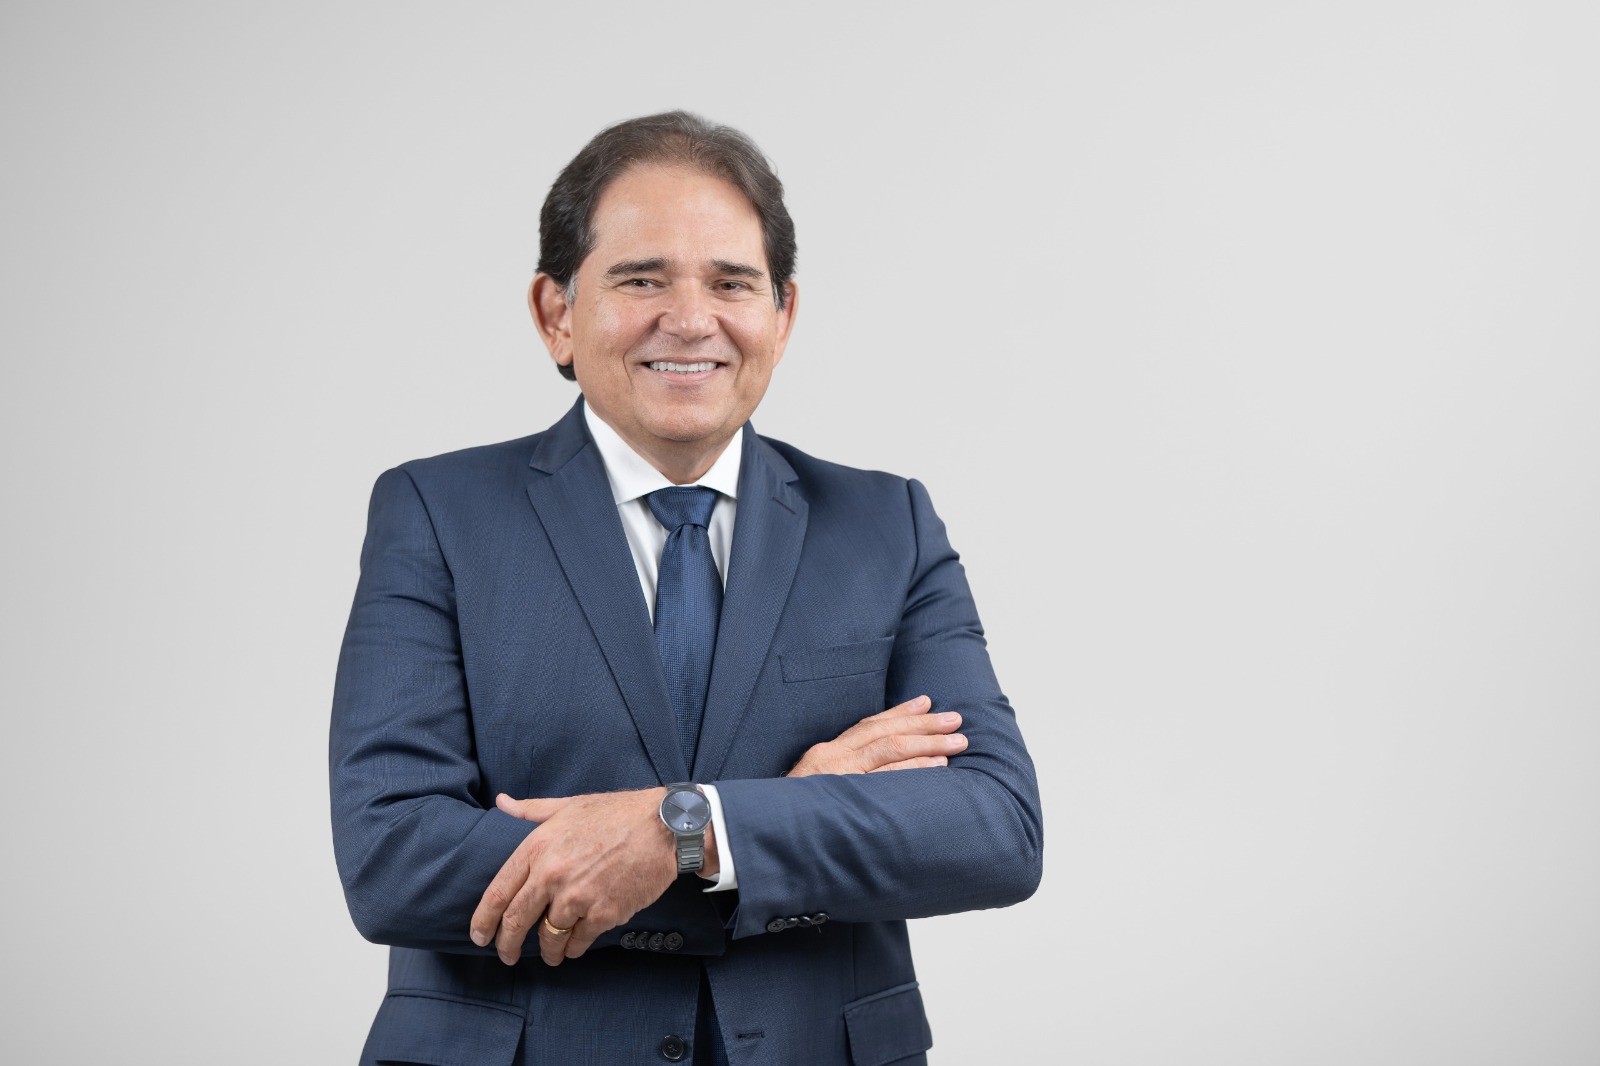 Marcelo Baiocchi Carneiro, presidente do Conselho de Administração do Sicoob Nova Central
“Essa proximidade permite que as centrais orientem suas instituições e promovam ações preventivas. O Banco Central do Brasil, por sua vez, exerce a supervisão e a regulação do sistema financeiro, estabelecendo requisitos prudenciais e acompanhando o cumprimento das normas aplicáveis. Já o Fundo Garantidor do Cooperativismo de Crédito (FGCoop) constitui uma camada adicional de proteção, oferecendo cobertura aos depósitos e créditos elegíveis de até R$ 250 mil, conforme as regras e os limites vigentes.”
Utilizando-se desses princípios, o Sicoob Nova Central, por exemplo, atingiu resultados significativos em 2025. O ano foi encerrado com 351.291 cooperados, 31 cooperativas filiadas distribuídas por 13 estados e 159 municípios. Os ativos totalizaram R$ 21 bilhões e o patrimônio líquido chegou a R$ 775 milhões. Além disso, a central fez três incorporações de cooperativas nos últimos cinco anos.
Capital adequado, transparência e fiscalização são atributos fundamentais
A robustez dos sistemas, no entanto, não dispensa a responsabilidade individual de cada cooperativa. Capital adequado, transparência, fiscalização e atuação responsável dos dirigentes continuam sendo indispensáveis. O principal desafio é garantir que a expansão das cooperativas seja acompanhada pelo fortalecimento contínuo da governança, de controles internos, da liquidez e da qualidade da carteira de crédito.
“Um dos pontos centrais é manter padrões consistentes de governança, com clareza de papéis e responsabilidades, decisões fundamentadas em dados, prestação de contas e atuação efetiva dos órgãos de administração e fiscalização. À medida em que as instituições crescem, é essencial preservar a qualidade das decisões e a proximidade com a realidade dos cooperados”, complementa Marcelo Baiocchi.
Um princípio fundamental que contribui para a segurança e transparência do modelo é o fato de os cooperados não serem apenas usuários de serviços financeiros, mas também proprietários das suas cooperativas. Por esse motivo, a preservação das instituições e a proteção dos interesses dos associados devem estar no centro das decisões.
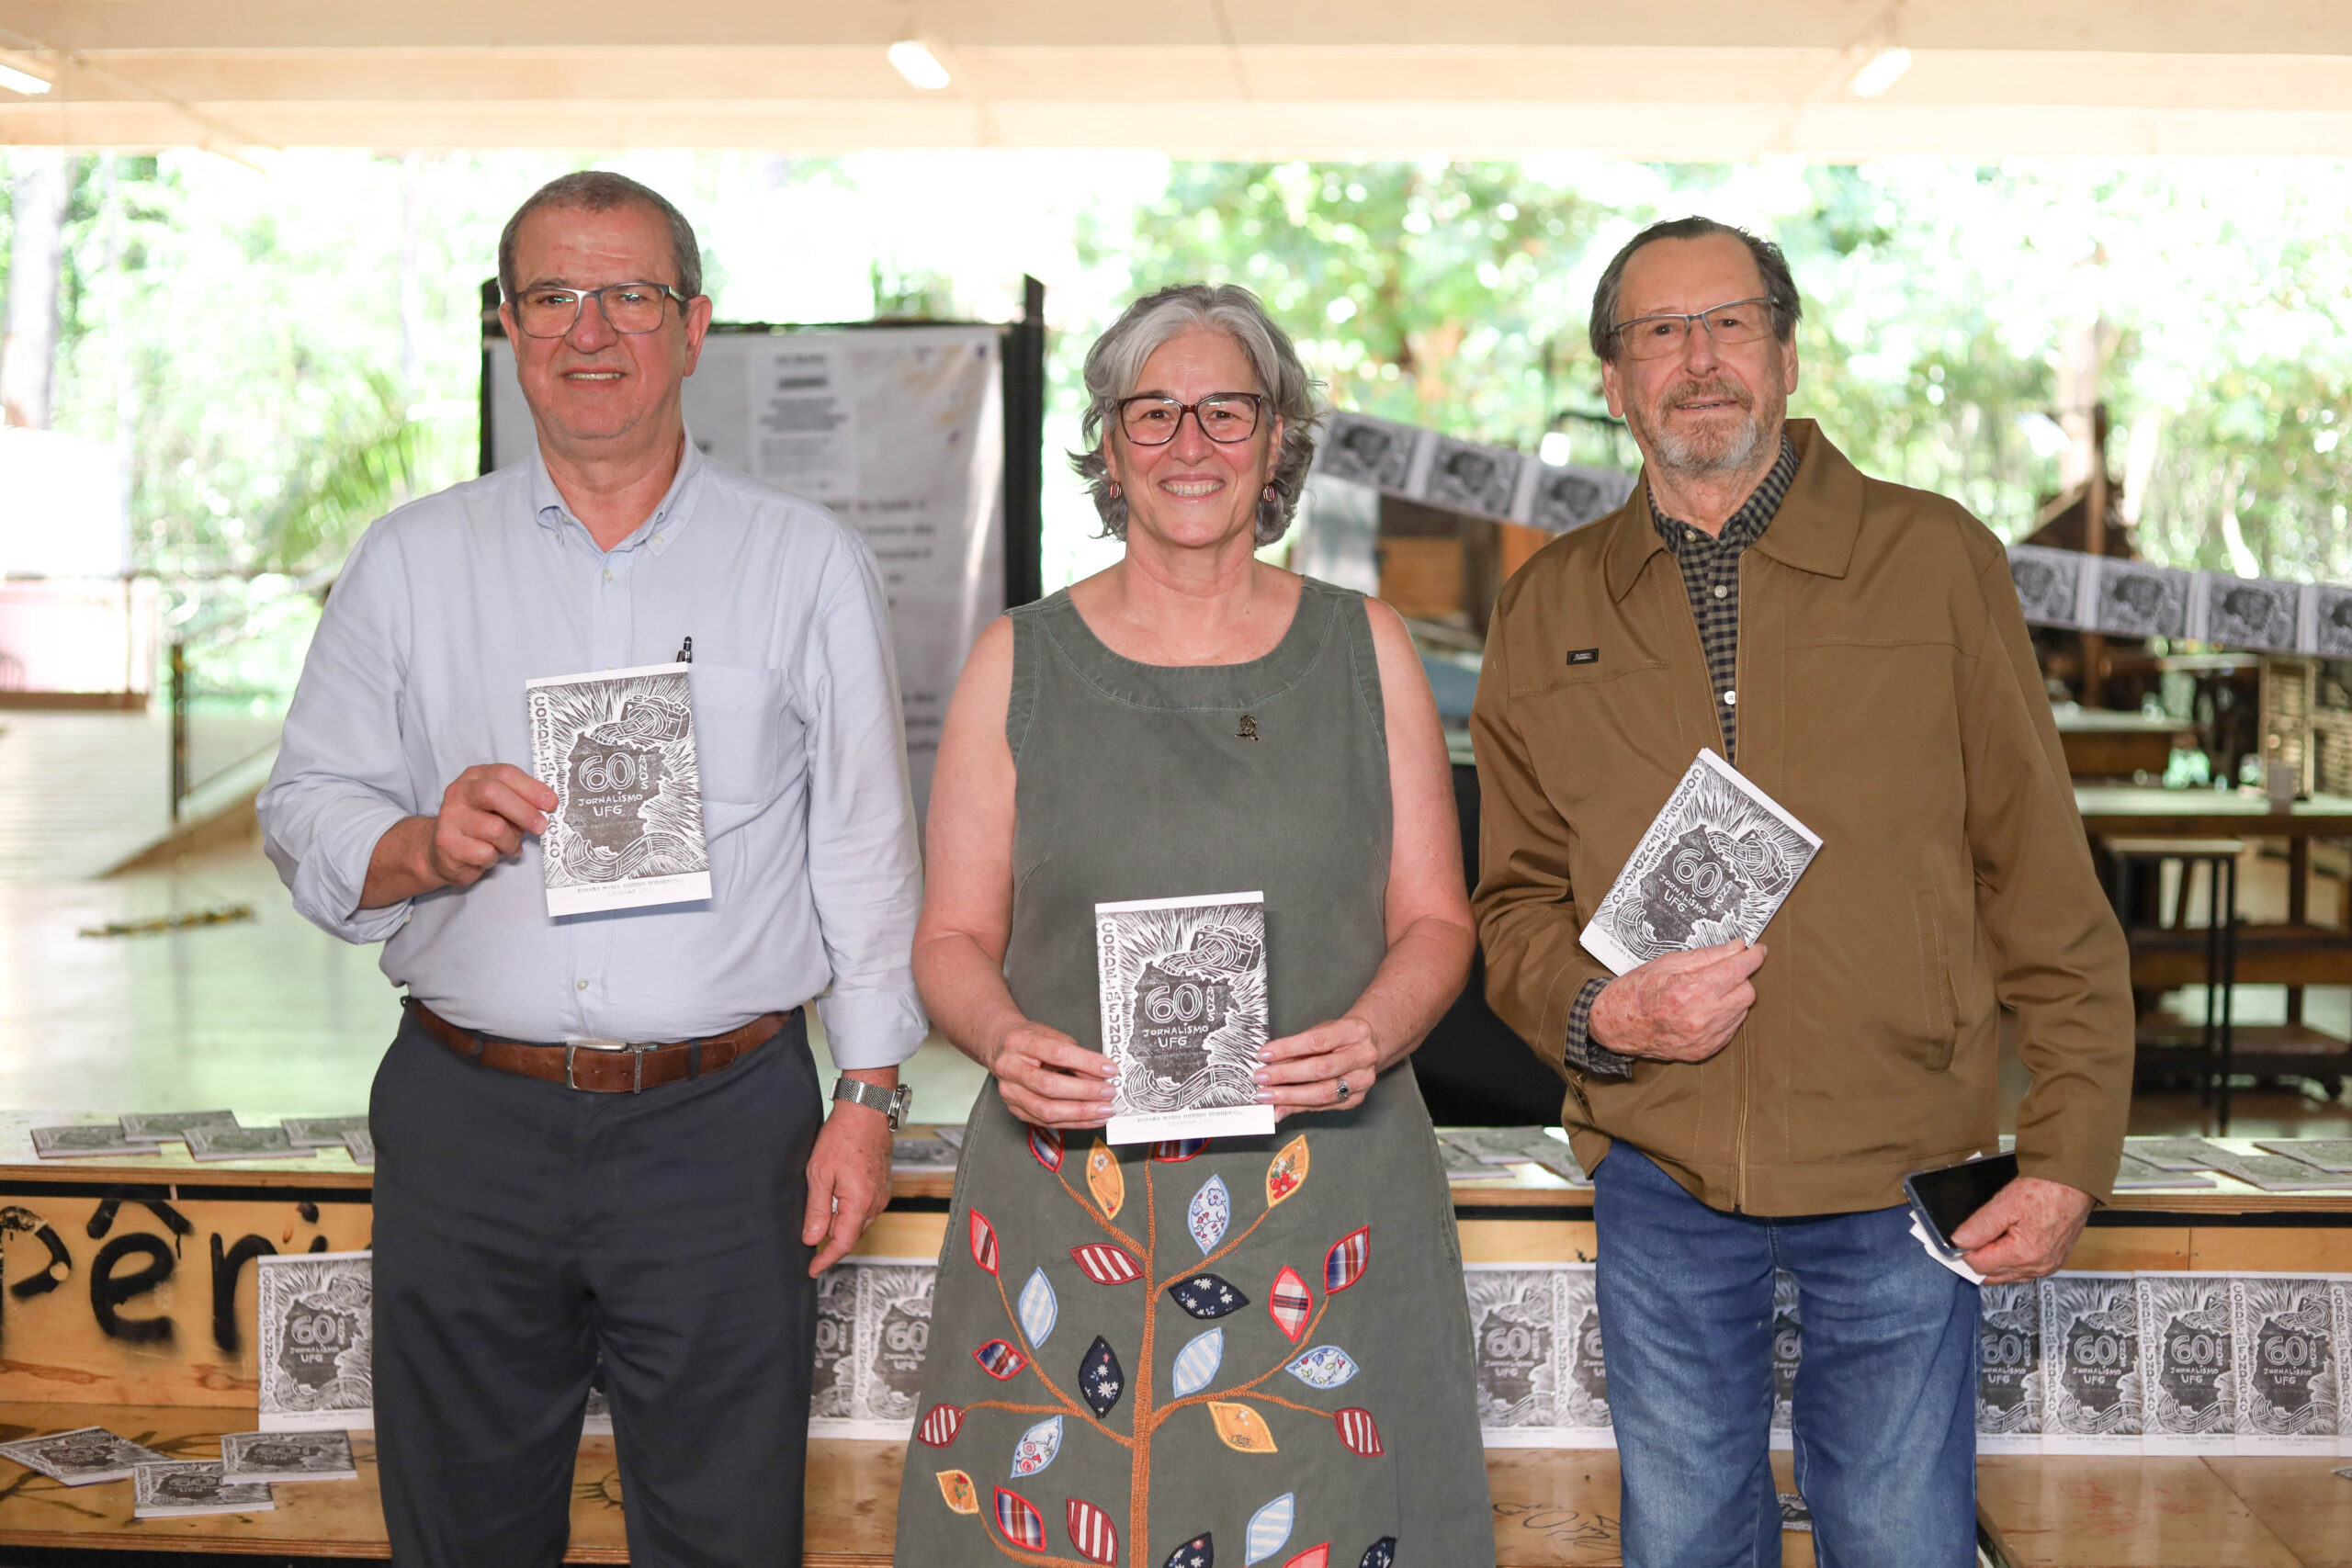
Para Celso Figueira, presidente da Central Sicredi Brasil Central, é necessário fazer com que o associado se sinta efetivamente dono e seja tratado como tal. “Todo o planejamento da cooperativa e do seu desenvolvimento tem que ser de conhecimento dos associados da cooperativa. Assim, nós vamos ter uma relação de confiança que vai nos permitir ser sustentáveis e continuar esse crescimento vertiginoso que as cooperativas estão tendo nos últimos anos”, comenta.
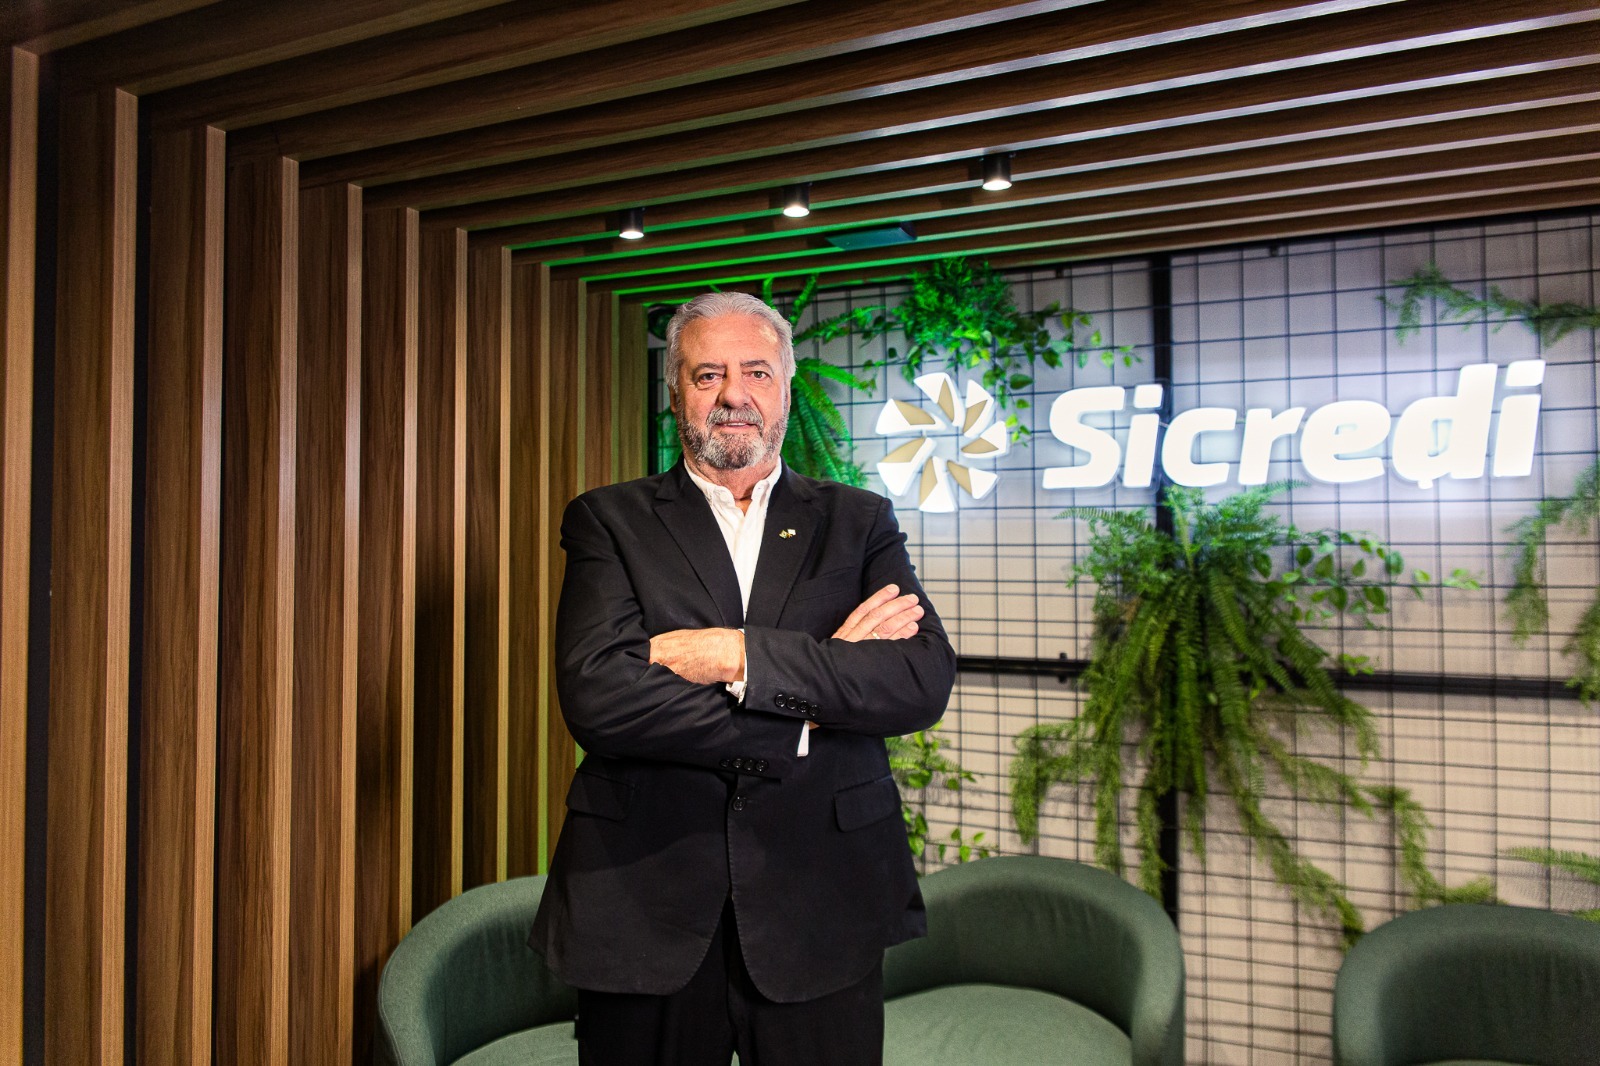 Celso Figueira, presidente da Central Sicredi Brasil Central
Celso também entende que as incorporações não são ferramentas apenas para prevenir que cooperativas acabem, mas boas alternativas de crescimento. “Em muitas oportunidades, as cooperativas se unem estrategicamente para alcançar mercado, para aumentar seus limites operacionais e juntar patrimônios. A partir daí, as cooperativas podem ampliar o seu espectro de negócios, atingir um outro nicho de mercado e continuar em crescimento.”
Sobre o Sistema OCB/GO
* OCB/GO é o Sindicato e Organização das Cooperativas Brasileiras no Estado de Goiás. Defende os interesses institucionais, políticos e socioeconômicos do cooperativismo goiano. Atua no apoio técnico, acesso a mercado e fomento à inovação para as cooperativas e no apoio consultivo aos governos.
* SESCOOP/GO é o Serviço Nacional de Aprendizagem do Cooperativismo no Estado de Goiás, braço educacional do Sistema, que promove formação e capacitação técnico-profissional do público cooperativista goiano (cooperados, empregados e dirigentes) e o monitoramento das cooperativas do Estado.